2026年9月末の運用資産は、個別株2,029,289円、投資信託5,181,866円、合計7,211,155円でした。8月末の7,392,210円から181,055円減っています。
9月は個別株を合計5,282円購入し、配当金を合計1,957円受け取りました。この記事では、月末の資産内訳、前月との比較、購入・配当の明細、2027年の年間配当見込みを一つにまとめます。
2026年9月末の結果
- 個別株:2,029,289円(28.1%)
- 投資信託:5,181,866円(71.9%)
- 運用資産合計:7,211,155円
- 前月比:181,055円減(約2.4%減)
- 9月の個別株購入額:5,282円
- 9月の受取配当金:1,957円
- 9月に新たに受け取った株主優待:なし
ここでいう運用資産は、証券口座とiDeCoで保有する個別株・投資信託の評価額です。預貯金、不動産、保険の解約返戻金などを含む家計全体の純資産ではありません。証券口座は9月末、iDeCoは9月29日現在の資料を使っているため、厳密な同一時刻ではなく月末近接日の定点記録として見ています。
9月末の運用資産内訳
| 資産区分 | 評価額 | 構成比 |
|---|---|---|
| 個別株(特定・新旧NISA) | 2,029,289円 | 28.1% |
| 投資信託(NISA・iDeCo) | 5,181,866円 | 71.9% |
| 合計 | 7,211,155円 | 100.0% |
投資信託が約7割、個別株が約3割という構成は前月とほぼ同じです。私の現在の方針は、老後資金づくりの土台をインデックス型の投資信託に置き、個別株は配当を楽しみながら家計に無理のない範囲で続けることです。割合だけを見て機械的に売買するのではなく、それぞれの目的を分けて管理します。
8月末との比較
| 資産区分 | 2026年8月末 | 2026年9月末 | 前月差 |
|---|---|---|---|
| 個別株 | 2,081,887円 | 2,029,289円 | 52,598円減 |
| 投資信託 | 5,310,323円 | 5,181,866円 | 128,457円減 |
| 合計 | 7,392,210円 | 7,211,155円 | 181,055円減 |
前月の記録は、2026年8月末の運用資産739万2,210円にまとめています。9月は個別株が52,598円、投資信託が128,457円減り、合計では約2.4%の減少でした。構成比は個別株が28.2%から28.1%へ0.1ポイント低下し、投資信託は71.8%から71.9%へ0.1ポイント上昇しています。
ただし、181,055円の減少をそのまま9月の「運用損」とは考えません。月末残高には相場の値動きだけでなく、NISAでの購入、投資信託やiDeCoへの積立、売買などが同時に反映されます。今回は売却記録がありませんが、入出金と値動きを完全には分離していないため、前月差は評価額の増減として記録します。
集計に使った口座別の評価額
| 口座・資産区分 | 9月末評価額 | 前月差 |
|---|---|---|
| 個別株(特定口座) | 450,500円 | 19,700円減 |
| 個別株(NISA成長投資枠) | 1,450,589円 | 25,498円減 |
| 個別株(旧NISA) | 128,200円 | 7,400円減 |
| 投資信託(NISA成長投資枠) | 8,576円 | 194円増 |
| 投資信託(NISAつみたて投資枠) | 46,975円 | 1,192円増 |
| 投資信託(iDeCo) | 5,126,315円 | 129,843円減 |
| 合計 | 7,211,155円 | 181,055円減 |
証券口座分は合計2,084,840円、iDeCoは5,126,315円で、合算すると7,211,155円です。資産区分別と口座別の合計が一致することを確認し、銘柄別明細を重複して足さないようにしました。証券口座の現金残高と未受渡金は、前月と同じく運用資産に含めていません。
iDeCoは資産残高512万6,315円
9月29日現在のiDeCoは、資産残高5,126,315円、拠出金累計3,575,717円、損益1,550,598円でした。拠出金累計に対する損益の割合は約43.4%です。8月30日の資産残高5,256,158円から129,843円減っています。拠出金累計は5,000円増えていますが、評価損益は134,843円減っており、1か月の残高差だけで運用商品の良し悪しを判断しません。
iDeCoは老後資金を準備するための制度で、運用商品の中には元本が確保されていないものもあります。受け取りまでの期間が長い資金だからこそ、短期の上下だけで慌てて商品を変更せず、手数料、投資対象、家計の状況を定期的に確認します。
9月に購入した個別株は合計5,282円
| 日付 | 銘柄 | 株数 | 購入単価 | 購入額 |
|---|---|---|---|---|
| 9月7日 | コムチュア(3844) | 2株 | 1,301円 | 2,602円 |
| 9月9日 | プレステージ・インターナショナル(4290) | 4株 | 670円 | 2,680円 |
| 合計 | 2銘柄 | 6株 | — | 5,282円 |
どちらもNISA口座での購入です。9月は売却記録はありませんでした。
9月に受け取った配当金は合計1,957円
| 日付 | 銘柄 | 受取額 |
|---|---|---|
| 9月1日 | CAC Holdings | 150円 |
| 9月1日 | 東計電算 | 173円 |
| 9月1日 | パイロットコーポレーション | 63円 |
| 9月1日 | 東京都競馬 | 60円 |
| 9月2日 | 大倉工業 | 110円 |
| 9月2日 | ユニ・チャーム | 220円 |
| 9月7日 | 立川ブラインド工業 | 50円 |
| 9月11日 | オープンアップグループ | 100円 |
| 9月18日 | スターツ出版 | 50円 |
| 9月28日 | アクシーズ | 120円 |
| 9月28日 | ショーボンドホールディングス | 177円 |
| 9月28日 | あいホールディングス | 70円 |
| 9月28日 | アバントグループ | 128円 |
| 9月28日 | インテージホールディングス | 72円 |
| 9月28日 | インテリジェント ウェイブ | 300円 |
| 9月30日 | デジタル・インフォメーション・テクノロジー | 114円 |
| 合計 | 16銘柄・16件 | 1,957円 |
9月末時点の2027年年間配当見込み
以下は、現在の保有株数と各社の配当予定が変わらないと仮定した場合に、2027年1月から12月の1年間に受け取れる見込み額です。実際に9月へ入金された1,957円とは別の数字です。
| 区分 | 年間配当見込み | 取得額に対する割合 |
|---|---|---|
| 税引前 | 75,005円 | 4.55% |
| 税引後の概算 | 71,553円 | 4.34% |
| 集計画面の総取得額 | 1,648,939円 | — |
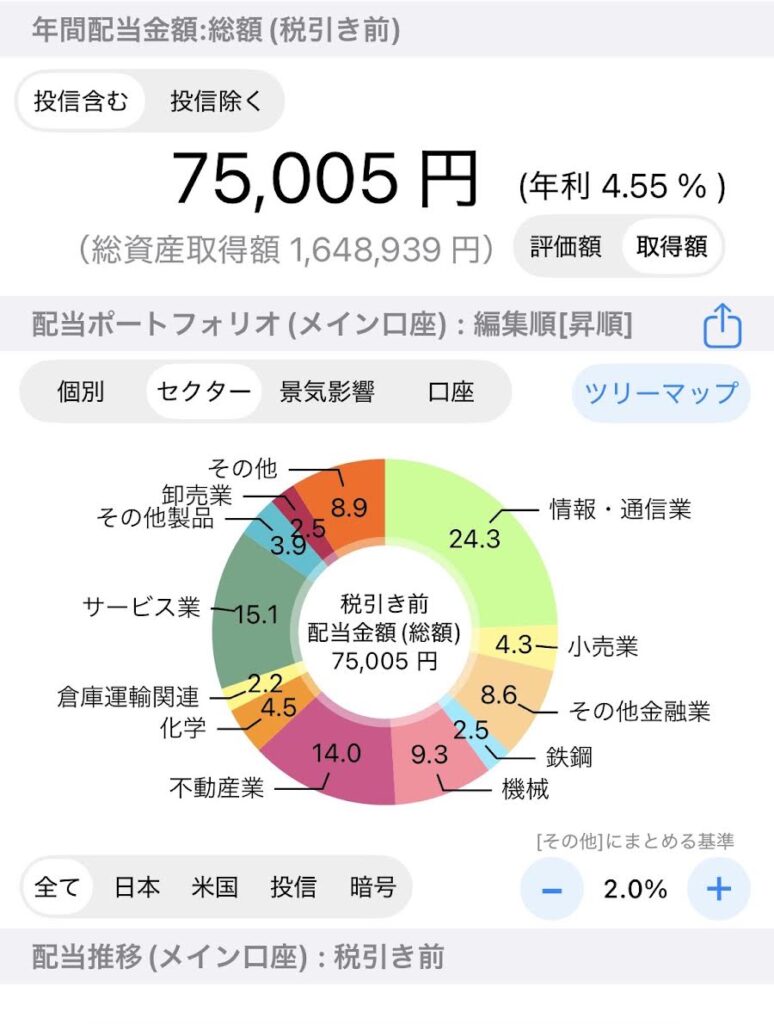
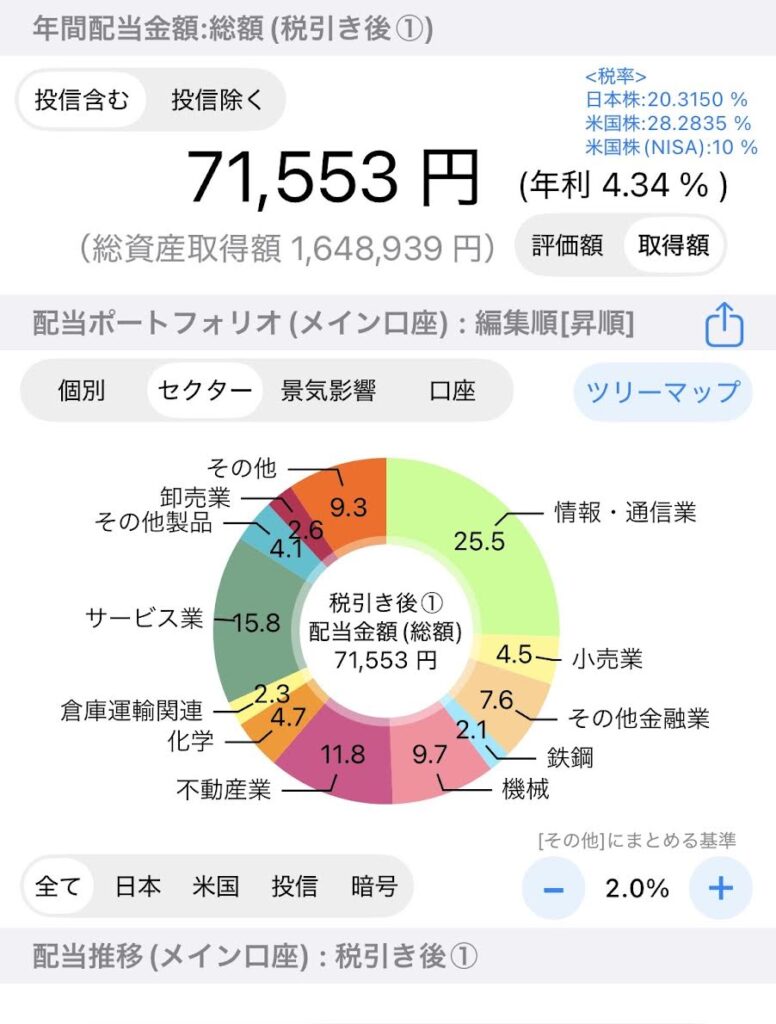
8月の記事に掲載した見込みは税引前73,626円、税引後70,374円だったため、それぞれ1,379円、1,179円増えています。ただし、9月の購入だけによる増加とは断定できません。保有株数の変化に加え、企業の配当予想やアプリ側の情報更新が反映される場合があるためです。見込み額の計算と受取実績の違いは、年間配当見込み・税引後概算・受取実績を分ける方法で詳しく整理しています。
9月の株主優待は「受取なし」
9月中の株主優待の受取・利用記録は「なし」です。
9月の数字から確認できた3つのこと
1.前月比18万1,055円減でも、1か月の運用損とは限らない
月末残高には値動き、積立、購入、売却などが混在します。9月は5,282円の個別株購入があり、iDeCoの拠出金累計も5,000円増えました。それでも全体の評価額は減っていますが、「9月に18万1,055円損をした」とは断定しません。月末残高は資産の置き場所と規模を確認する数字、投資成績は入出金を分けて確認する数字として扱います。
2.投資信託が引き続き資産形成の土台
投資信託は5,181,866円で、運用資産の71.9%を占めます。9月はiDeCoの評価額が前月より下がった一方、NISAの成長投資枠とつみたて投資枠は合計1,386円増えました。同じ「投資信託」でも口座と基準日が異なるため、合計だけでなく内訳を残すことで変化を追いやすくなります。
3.配当は実績と見込みを分ける
9月に実際の受取額として記録した配当は1,957円、9月末の保有状況から計算された2027年の税引後見込みは71,553円でした。前者は入金記録、後者は条件付きの予想です。見込み額を家計で使える確定収入として扱わず、企業の増配・減配・無配、売買、税区分によって変わることを前提にします。
月次記録で大切にしている集計ルール
毎月の比較では、できるだけ同じ範囲と手順を使います。個別株は特定口座・NISA成長投資枠・旧NISAの評価額を合計し、投資信託はNISAの成長投資枠・つみたて投資枠・iDeCoを合算します。証券口座の現金残高と未受渡金は含めず、配当は当月の入金メモ、株主優待は当月の受取・利用記録があるものだけを数えます。
証券口座とiDeCoの基準日が1日程度ずれることも明記します。小さな差まで厳密な同時点の残高とは考えず、月末近接日の定点観測として継続するためです。集計範囲を途中で変えると前月比較の意味も変わるため、変更した場合は理由と対象を記録します。
減った月ほど運用方針を急に変えない
資産が減った月は、投資を止める、損を取り戻すため購入額を増やすといった判断を急ぎやすくなります。しかし、1か月の評価額だけでは、長期の方針が適切かどうかは決められません。私は毎月の積立を基本にし、個別株は余剰資金の範囲で少額ずつ記録しながら続けます。
見直すのは、相場が下がったこと自体ではなく、生活状況、収入、近い将来の支出、使う時期、値下がりに耐えられる期間が変わったときです。売買する場合も、下落への不安だけで決めず、保有目的と家計への影響を確認します。
介護や医療に備える現金は投資と分ける
社会福祉士として相談支援に関わるなかで、介護や医療の支出は予定どおりに発生するとは限らないと感じます。住宅改修、施設入居、通院、家族の移動など、短期間に現金が必要になることもあります。投資資産が十分に見えても、必要な時期に相場が下がれば、売却によって損失を確定する可能性があります。
そのため、日々の生活費と数年以内に使う予定のお金は現金で確保し、投資は値下がりしても暮らしに影響しない余剰資金で行います。家計管理から生活防衛資金、NISAへ進む順番は、投資初心者向けの7ステップで整理しています。
来月も確認する項目
- 個別株と投資信託の評価額・構成比
- 積立、購入、売却などの入出金額
- 証券口座とiDeCoの基準日
- 当月の受取配当と翌年の年間配当見込みを分けているか
- 配当金と株主優待を二重に集計していないか
- 生活防衛資金と近い将来に使う現金を確保できているか
公式情報
まとめ
- 2026年9月末の運用資産は7,211,155円
- 前月比181,055円減だが、積立・購入と値動きを含む評価額の増減
- 個別株は2,029,289円(28.1%)、投資信託は5,181,866円(71.9%)
- 9月の個別株購入額は5,282円、受取配当金は1,957円
- 9月末時点の2027年年間配当見込みは税引前75,005円、税引後71,553円
9月は運用資産が前月より減りました。増えた月も減った月も同じ範囲で記録し、家計に必要な現金を確保したうえで、短期の値動きに振り回されない運用を続けます。
※本記事は筆者個人の運用記録であり、特定の銘柄・金融商品の売買を推奨するものではありません。評価額と配当額は記録時点のもので、将来の成果を保証しません。投資には元本割れのリスクがあるため、最新の公式情報と手数料を確認し、最終的な判断はご自身の状況と責任で行ってください。
コメント